Wil je in 2027 een woning kopen en een hypotheek afsluiten met Nationale Hypotheek Garantie (NHG)? Dan is er goed nieuws. Vanaf 1 januari 2027 stijgt de NHG-grens van € 470.000 naar € 500.000. Wanneer je extra leent voor energiebesparende maatregelen, kan de grens oplopen tot € 530.000.
Deze verhoging biedt meer huizenkopers de mogelijkheid om een hypotheek met NHG af te sluiten. Bovendien blijft er volop aandacht voor het verduurzamen van woningen.
Wat verandert er aan de NHG-grens in 2027?
Vanaf 1 januari 2027 gelden de volgende bedragen:
- € 500.000: de reguliere NHG-grens.
- € 530.000: de maximale NHG-grens wanneer je energiebesparende maatregelen meefinanciert.
- 0,4% borgtochtprovisie: de eenmalige premie voor het afsluiten van een hypotheek met NHG.
Tot en met 31 december 2026 geldt nog een NHG-grens van € 470.000. Wanneer je gebruikmaakt van de extra financieringsruimte voor verduurzaming, ligt de grens momenteel op € 498.200.
Extra financieringsruimte voor verduurzaming
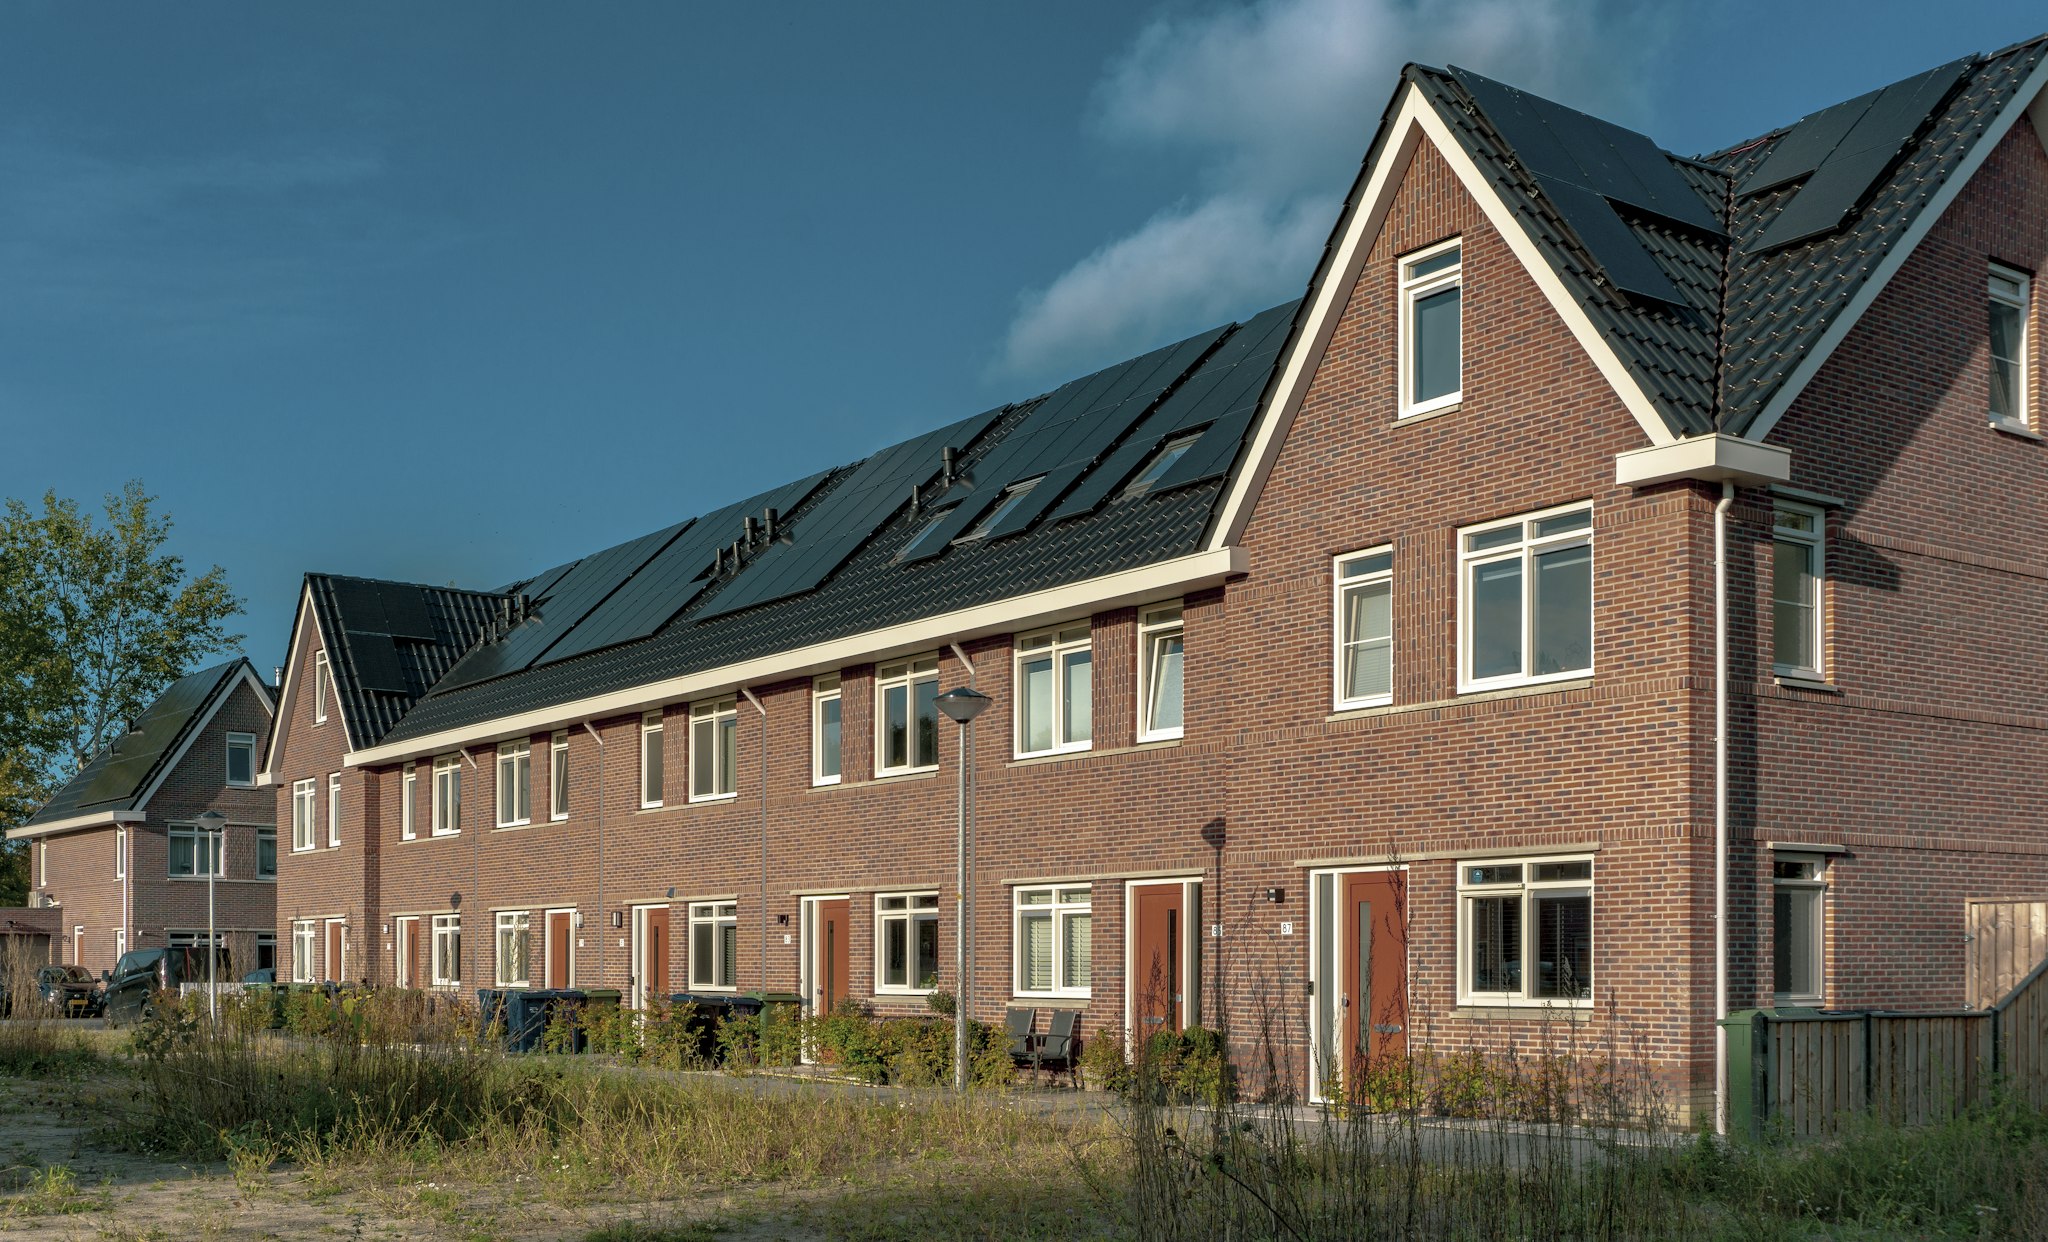
Een energiezuinige woning is niet alleen beter voor het milieu, maar kan ook zorgen voor lagere energielasten. Daarom blijft het in 2027 mogelijk om extra te lenen voor energiebesparende maatregelen, zoals isolatie, HR++-glas, zonnepanelen of een warmtepomp.
Voor woningen die aan de voorwaarden voldoen, kan de NHG-grens hierdoor oplopen tot € 530.000.
Daarnaast komt er een nieuwe mogelijkheid voor kopers van een grondgebonden woning met energielabel E, F of G. Vanaf 1 januari 2027 krijgen zij volgens de aangekondigde regeling standaard tot € 20.000 extra financieringsruimte voor energiebesparende maatregelen, ook als zij bij de aankoop nog geen concrete verduurzamingsplannen hebben.
Dit bedrag moet binnen twee jaar worden besteed aan het verduurzamen van de woning. Zo wordt het aantrekkelijker om een woning met een minder goed energielabel te kopen en deze stap voor stap energiezuiniger te maken.
Let op: de extra financieringsruimte is afhankelijk van de geldende voorwaarden en je persoonlijke financiële situatie. Extra kunnen lenen betekent niet automatisch dat je dit bedrag ook volledig kunt financieren.
Waarom kiezen voor een hypotheek met NHG?
Nationale Hypotheek Garantie biedt extra financiële zekerheid wanneer je een woning koopt. Krijg je bijvoorbeeld te maken met werkloosheid, arbeidsongeschiktheid of een scheiding, waardoor je de hypotheeklasten niet meer kunt dragen? Dan kan NHG onder voorwaarden helpen om je woning te behouden.
Moet je de woning uiteindelijk toch verkopen en blijft er een restschuld over? Dan kan deze onder specifieke voorwaarden worden kwijtgescholden.
Een ander voordeel is dat geldverstrekkers bij een hypotheek met NHG vaak een lagere hypotheekrente aanbieden. De rentekorting verschilt per geldverstrekker en hypotheekproduct en kan oplopen tot ongeveer 0,5 procentpunt.
Wat betekent dit voor jou als huizenkoper?
Door de hogere NHG-grens komen meer woningen mogelijk in aanmerking voor een hypotheek met NHG. Zeker wanneer je een woning wilt kopen die je direct of op termijn wilt verduurzamen, kan dit interessante mogelijkheden bieden.
Het is daarbij belangrijk om niet alleen naar de maximale hypotheek te kijken, maar ook naar je maandlasten, de energiekosten en de kosten van eventuele verduurzamingsmaatregelen.
Wil je weten wat de nieuwe NHG-grens voor jouw situatie betekent?
Bij De Duurzame Hypotheekadviseur kijken we verder dan alleen de hypotheek. We helpen je inzicht te krijgen in je financiële mogelijkheden en bekijken hoe je een woning energiezuiniger kunt maken, zonder je financiële ruimte uit het oog te verliezen.
Neem gerust contact op voor persoonlijk hypotheekadvies. Zo ontdek je welke mogelijkheden er zijn om jouw woning duurzaam én verantwoord te financieren.